
Piaci átrendeződés Kecskeméten: A tudatosság és a stratégiai tervezés korszaka
A hazai ingatlanpiac és ezzel szoros összefüggésben a kecskeméti régió is jelentős fordulóponthoz érkezett 2026 tavaszán. Az elmúlt évek intenzív, gyakran követhetetlenül gyors áremelkedése és a rendkívül magas tranzakciós számok után egyfajta piaci korrekció tanúi vagyunk. Ez a jelenség nem egy hirtelen megtorpanást vagy válságot jelez, hanem sokkal inkább a kereslet és a kínálat közötti egyensúly lassú helyreállását.
A gyakorlatban ez azt jelenti, hogy az eladói piacot felváltotta a vevői dominancia, ahol a vásárlók immár nem kényszerpályán mozognak, hanem alapos mérlegelés után döntenek. Ez a helyzet az eladóktól fokozottabb rugalmasságot, a vásárlóktól pedig precízebb pénzügyi tervezést követel meg. A következőkben részletesen elemezzük a kecskeméti lakáspiac aktuális dinamikáját, a finanszírozási háttér változásait és az egyes városrészek sajátosságait.
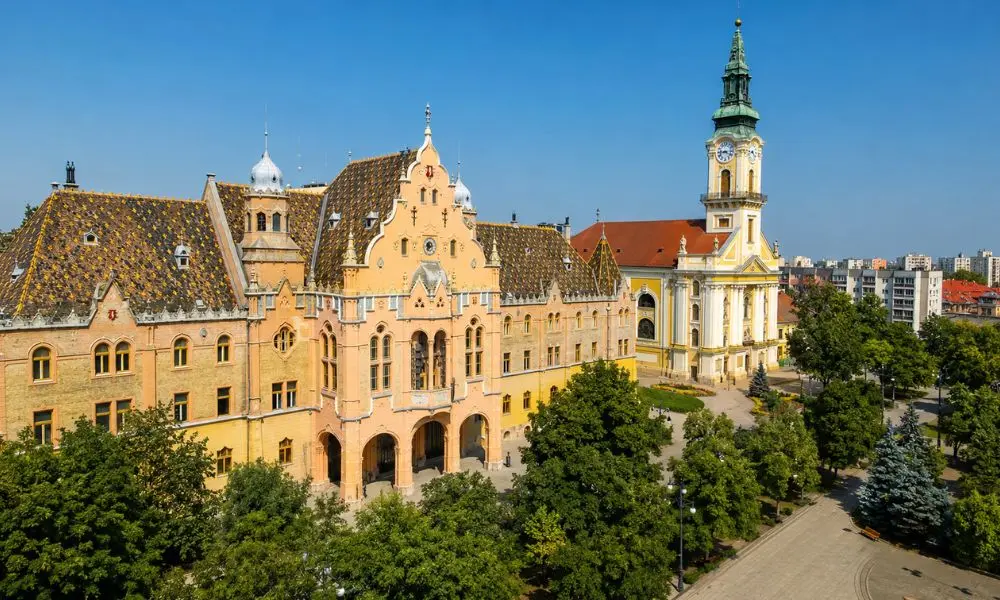
Az értékesítési idő és az alkupozíciók változása
A piac lassulásának legfontosabb indikátora az értékesítési idő látványos megnyúlása. Míg korábban a kereslet szinte azonnal felszívta a piacképes ingatlanokat, jelenleg a tulajdonosoknak fel kell készülniük egy hosszabb várakozási periódusra. Ez a folyamat azt a célt szolgálja, hogy a vevőknek elegendő idejük legyen a műszaki és jogi háttér ellenőrzésére, mielőtt elköteleződnek.
Fontos különbséget tenni az alábbi esetek között az értékesítési idő tekintetében:
- Téglalakások és panelek: A korábbi 65-66 napos átlagos eladási idő 75 napra emelkedett a városban.
- Családi házak: A házak esetében az eladók türelme még kritikusabb, itt a tavalyi 117 napos átlag 123 napra nőtt.
- Kecskeméti alku mértéke: Megyei jogú városként a hírös városban jelenleg átlagosan 3 százalék faragható le a vételárból.
- Agglomerációs alku: A környező településeken, mint Ballószög vagy Helvécia, az alku mértéke eléri az 5,5 százalékot is.
- Értékhatárok és megtakarítás: Egy 60 millió forintos ingatlan esetén a 3%-os alku 2 millió forint, míg az agglomerációban akár 3-4 millió forint megtakarítást is jelenthet a vevőnek.
A növekvő alkupozíció és a lassuló tempó egyértelműen jelzi: a vevők elérték fizetőképességük felső határát. Ennek következtében a túlárazott ingatlanok hónapokig vagy akár évekig is bent ragadhatnak a kínálatban, ami az eladói oldalon a reális árazás fontosságát emeli ki.
Finanszírozási biztonság: Az előzetes értékbecslés szerepe
A jelenlegi piaci környezetben a hitelfelvétel már nem csupán formalitás, hanem a tranzakció sikerének egyik legfőbb záloga. A bankok a kockázatkezelési elveik mentén egyre szigorúbb szemmel vizsgálják az ingatlanokat, mint fedezeteket. Ez a megoldás azt a célt szolgálja, hogy a pénzintézet megbizonyosodjon az ingatlan forgalmi értékéről és eladhatóságáról.
Az előzetes értékbecslés funkciója, hogy még a kötelezettségvállalás (foglalózás) előtt pontos képet kapjon a vevő arról, mekkora hitelösszegre számíthat. A gyakorlatban ez a következőképpen fest: a szakértő vizsgálja a lokációt, az ingatlan állapotát és a jogi megfelelőséget. Amennyiben a banki érték alacsonyabb a vételárnál, a vevőnek több önerőt kell bevonnia.
Különösen indokolt az előzetes értékbecslés, ha az önerő szűkös, ha az ingatlan bővítésen esett át, vagy ha osztatlan közös tulajdonról van szó. Utóbbi esetben a bank számára elengedhetetlen a jogi háttér tisztasága a finanszírozáshoz. Ez a lépés jelentősen csökkenti annak a kockázatát, hogy a vevő elveszítse a foglalóját egy meghiúsult hiteligénylés miatt.
Jogi garanciák: A használati megállapodás és az ügyvédi letét
Az ingatlanjogban a biztonság egyik alappillére a használati megállapodás, különösen az osztatlan közös tulajdonú telkek esetében. Ez a dokumentum azt a célt szolgálja, hogy írásban rögzítse, melyik tulajdonos melyik részt használja kizárólagosan és melyek a közös területek. Ez a megoldás elkerülhetővé teszi a későbbi szomszédjogi vitákat és alapfeltétele a banki hitelezésnek is.
A tranzakció pénzügyi biztonságát tovább növeli az ügyvédi letét alkalmazása. Ez a rendszer azt biztosítja, hogy a pénz vagy az okiratok csak akkor kerüljenek kiadásra, ha a szerződésben vállalt minden feltétel igazoltan teljesült.
A gyakorlatban az alábbi letéti típusok biztosítják a folyamat integritását:
- Teljesítési letét: Az ügyvéd akkor adja ki a vételárat vagy a tulajdonjog-bejegyzési engedélyt, ha a felek kölcsönösen teljesítették vállalásaikat.
- Költségletét: Az eljárással kapcsolatos díjak (pl. földhivatali illeték) fedezetére szolgál, amelyről az ügyvéd pontosan elszámol.
- Őrzési letét: Elsősorban okiratokra, például az eladó által már aláírt bejegyzési engedélyre vonatkozik, amelyet a teljes vételár kifizetéséig az ügyvéd széfben őriz.
- Tehermentesítés letétből: Amennyiben az ingatlanon tartozás van, az ügyvéd a letétbe helyezett összegből közvetlenül a hitelezőnek utal, garantálva a tehermentesítést.
- Visszafizetési garancia: Ha a szerződéses feltételek – például egy hitelbírálat – nem teljesülnek, az ügyvéd a letétet visszajuttatja a letevőnek.
Ebből adódóan az ügyvédi letét nem csupán plusz adminisztráció, hanem egy tudatosan felépített védőháló, amely megakadályozza a kifizetés és a tulajdonszerzés közötti jogi vákuum kialakulását.
Lokális körkép: Hunyadiváros és Kadafalva piaci dinamikája
Kecskemét városrészei között jelentős különbségek figyelhetők meg a kínálat és a vevői célcsoport tekintetében. Hunyadiváros például az egyik legösszetettebb terület, ahol a kínálat gerincét a családi házak adják. Ez a városrész tipikusan a reálisan gondolkodó, felújításban is lehetőséget látó vásárlók terepe. Itt az árak jobban reagálnak az ingatlan állapotára és jogi hátterére, mint a presztízsre.
Ezzel szemben Kadafalva a modern kertvárosi életstílust képviseli Kecskemét délnyugati részén. Ez a terület az elmúlt években látványosan felértékelődött, köszönhetően a jó közlekedési kapcsolatoknak és a tágas telkeknek. Itt a kínálatban dominálnak az új építésű házak és a modern ikerházak, amelyek elsősorban a kisgyermekes családok számára vonzóak.
Míg Hunyadivárosban gyakori az osztatlan közös tulajdon, ami miatt elengedhetetlen a használati megállapodás megléte, addig Kadafalván inkább az egységes, kertvárosias arculat a meghatározó. Mindkét városrész stabil érdeklődést generál, de eltérő életstratégiákat szolgál ki: az egyik a tudatos felújítóknak, a másik a kényelmet kereső családoknak ideális.
Állami ösztönzők és változó szabályrendszerek
A piac alakulásában továbbra is meghatározó szerepet játszanak az állami támogatások, bár az Otthon Start Program kezdeti lendülete a nagyvárosokban, így Kecskeméten is mérséklődött. Ennek oka, hogy az árak emelkedése mellett a vevők elérték fizetőképességük határát és sokan inkább kivárnak a megfelelő ár-érték arányú új építésű projektekre.
Ugyanakkor fontos újdonság a 2026-tól elérhető évi 1 millió forintos otthontámogatás a közszolgálatban dolgozók számára. Ez a forma nem hitel, hanem egy közvetlen juttatás, amely lakásvásárlásra, építésre vagy felújításra is fordítható. Ez a megoldás azt a célt szolgálja, hogy a stabil jövedelemmel rendelkező, de alacsonyabb önerővel bíró rétegek is beléphessenek az ingatlanpiacra.
Az Otthon Start feltételei is finomodtak az elmúlt időszakban, például 2025 novemberétől már testvér is bevonható adóstársként és az örökölt tulajdonrészek kivásárlása is finanszírozhatóvá vált. Ezek a módosítások életszerűbbé teszik a konstrukciókat, segítve azokat a vevőket, akik egyedül vagy speciális családi helyzetben vágnának bele a vásárlásba. Szakértői megjegyzés:A jelenlegi kecskeméti piacon az idő a vevőknek dolgozik, ezért eladóként a reális, piaci alapú árazás és a rugalmasság a két legfontosabb eszköz a sikeres értékesítéshez. Vásárlóként pedig a pénzügyi biztonság érdekében javasolt az előzetes banki értékbecslés és a jogi garanciák, például a használati megállapodás precíz előkészítése, mielőtt bármilyen kötelezettséget vállalnál.
Gyakran ismételt kérdések a kecskeméti ingatlanpiacról
Átlagosan 3 százalékot, de az agglomerációban és a kisebb településeken ez az érték elérheti az 5,5 százalékot is.
A jelenlegi piaci adatok alapján átlagosan 123 napos értékesítési idővel kell számolniuk a tulajdonosoknak.
Nem kötelező, de erősen ajánlott, mert segít tisztázni, hogy a bank mekkora összeget hajlandó hitelezni az adott ingatlanra.
Mert írásban rögzíti a kizárólagos használatú részeket, megelőzi a vitákat és a banki hitelezés alapfeltétele is.
Ez egy közvetlen lakhatási támogatás, amely a közszolgálatban dolgozók számára csökkenti az otthonteremtés vagy felújítás terheit.